Domain tub24.de kaufen?
Wir ziehen mit dem Projekt
tub24.de um.
Sind Sie am Kauf der Domain
tub24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain tub24.de kaufen?
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **

Ähnliche Suchbegriffe für Liebhaberei
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
VEVOR Hebeanlage, 900 W, 180 L/min Durchfluss, 12 m Förderhöhe, Abwasserhebeanlage mit 4 Wassereinlässen, Schmutzwasserpumpe für Toilette, Keller, Dusche, Waschbecken, Waschküche, BadewanneVEVOR Hebeanlage, 900 W, 180 L/min Durchfluss, 12 m Förderhöhe, Abwasserhebeanlage mit 4 Wassereinlässen, Schmutzwasserpumpe für Toilette, Keller, Dusche, Waschbecken, Waschküche, Badewanne Starke Leistung Hohe Förderhöhe Warmwasser-Anpassungsfähigkeit Mehrzweckanwendung Komplettes Zubehör Antimikrobiell und Geruchskontrolle Max. Förderhöhe: 40 Fuß/12 m, Einlassdurchmesser: 89 mm/40 mm/40 mm/40 mm, Auslassdurchmesser: 40 mm, Maximale Durchflussrate: 48 GPM/180 L/min, Artikelabmessungen: 17,32 x 6,69 x 12,01 Zoll/440 x 170 x 305 mm, Nettogewicht: 16,53 lbs/7,5 kg, Nennleistung: 1,2 PS/900 W,Artikelmodellnummer: FLO900113,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Hebeanlage, 500 W, 110 L/min Durchfluss, 8 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, BadewanneVEVOR Hebeanlage, 500 W, 110 L/min Durchfluss, 8 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, Badewanne Starke Leistung Hohe Förderhöhe Warmwasser-Anpassungsfähigkeit Mehrzweckanwendung Komplettes Zubehör Antimikrobiell und Geruchskontrolle Max. Förderhöhe: 26 Fuß/8 m, Einlassdurchmesser: 89 mm/40 mm/40 mm/40 mm, Auslassdurchmesser: 40 mm, Maximale Durchflussrate: 29 GPM/110 L/min, Artikelabmessungen: 16,54 x 6,3 x 11,02 Zoll/420 x 160 x 280 mm, Nettogewicht: 13,23 lbs/6,0 kg, Nennleistung: 0,7 PS/500 W,Artikelmodellnummer: FLO500-BE87,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Hebeanlage 1200 W, 180 L/min Durchfluss, 10 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, BadewanneVEVOR Hebeanlage 1200 W, 180 L/min Durchfluss, 10 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, Badewanne Starke Leistung Hohe Förderhöhe Warmwasser-Anpassungsfähigkeit Mehrzweckanwendung Komplettes Zubehör Antimikrobiell und Geruchskontrolle Max. Förderhöhe: 33 Fuß / 10 m, Einlassdurchmesser: 89 mm/40 mm/40 mm/40 mm, Auslassdurchmesser: 40 mm, Maximale Durchflussrate: 48 GPM/180 L/min, Artikelabmessungen: 17,32 x 7,48 x 12,2 Zoll / 440 x 190 x 310 mm, Nettogewicht: 10,4 kg, Nennleistung: 1,6 PS/1200 W,Artikelmodellnummer: FLO1200154,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ProPlus 370419 Saugglocke kompakt Abfluss Waschbecken CampingProPlus 370419 Saugglocke kompakt Abfluss Waschbecken Camping Beschreibung: kleine, kompakte Saugglocke für die schnelle Beseitigung von Verstopfungen in Waschbecken, Spülbecken, Dusche oder Badewanne besonders praktisch für Wohnwagen, Wohnmobile oder Boote Abmessungen: Durchmesser: Ø 10,5cm Höhe: 17,5cm7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **

Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Top-Angebote
Produkte zum Begriff Liebhaberei:
-
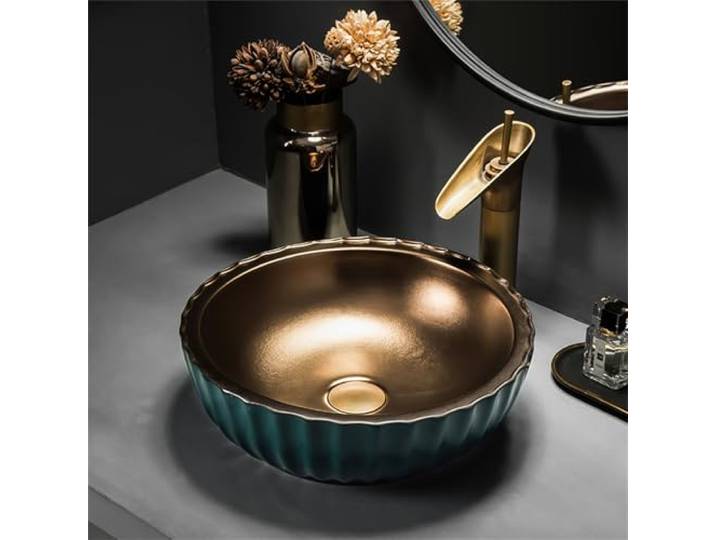
GAENZA Keramik Bad Gefäß Waschbecken Bad Waschbecken Über Theke Runde Schüssel Waschbecken Für Badezimmer Waschbecken Schüssel Waschbecken Gefäß Waschbecken Mit Wasserhahn Und Abfluss,A<p>Das <strong>GAENZA Keramik Bad Gefäß Waschbecken</strong> ist die perfekte Kombination aus Funktionalität und ästhetischem Design. Dieses <strong>runde Waschbecken</strong> eignet sich ideal für Badezimmer und Gästetoiletten und bringt einen Hauch von Eleganz in jeden Raum. Hergestellt aus hochwertiger <strong>Keramik</strong>, überzeugt es durch seine Langlebigkeit und die exquisite Handwerkskunst, die in dem handgefertigten Muster des Beckens zum Ausdruck kommt.</p><p>Das Set beinhaltet nicht nur das Waschbecken, sondern auch einen <strong>Wasserhahn</strong>, einen <strong>Pop-up-Abfluss</strong> sowie einen Schlauch für den Anschluss an die Warm- und Kaltwasserleitungen. Diese umfassende Ausstattung ermöglicht es dir, die Spülengarnituren problemlos auszutauschen und sorgt dafür, dass das Waschbecken optimal mit deinem Zuhause harmoniert.</p><p>Die Montage erfolgt einfach über der Theke, was dir die Möglichkeit gibt, das Waschbecken nahtlos auf einem Waschtisch oder einer Arbeitsplatte zu installieren. Mit seinen vielseitigen Einsatzmöglichkeiten ist das <strong>GAENZA Waschbecken</strong> nicht nur ein praktisches Element für den täglichen Gebrauch, sondern auch eine stilvolle Dekoration für verschiedene Umgebungen, sei es im Badezimmer, in der Garderobe oder in öffentlichen Einrichtungen wie Hotels und Restaurants.</p><p>Die einfache Reinigung und die ansprechende Optik machen dieses Waschbecken zu einer hervorragenden Wahl für jeden, der Wert auf Qualität und Design legt.</p>375,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Hebeanlage, 900 W, 180 L/min Durchfluss, 12 m Förderhöhe, Abwasserhebeanlage mit 4 Wassereinlässen, Schmutzwasserpumpe für Toilette, Keller, Dusche, Waschbecken, Waschküche, BadewanneVEVOR Hebeanlage, 900 W, 180 L/min Durchfluss, 12 m Förderhöhe, Abwasserhebeanlage mit 4 Wassereinlässen, Schmutzwasserpumpe für Toilette, Keller, Dusche, Waschbecken, Waschküche, Badewanne Starke Leistung Hohe Förderhöhe Warmwasser-Anpassungsfähigkeit Mehrzweckanwendung Komplettes Zubehör Antimikrobiell und Geruchskontrolle Max. Förderhöhe: 40 Fuß/12 m, Einlassdurchmesser: 89 mm/40 mm/40 mm/40 mm, Auslassdurchmesser: 40 mm, Maximale Durchflussrate: 48 GPM/180 L/min, Artikelabmessungen: 17,32 x 6,69 x 12,01 Zoll/440 x 170 x 305 mm, Nettogewicht: 16,53 lbs/7,5 kg, Nennleistung: 1,2 PS/900 W,Artikelmodellnummer: FLO900113,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
VEVOR Hebeanlage, 500 W, 110 L/min Durchfluss, 8 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, BadewanneVEVOR Hebeanlage, 500 W, 110 L/min Durchfluss, 8 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, Badewanne Starke Leistung Hohe Förderhöhe Warmwasser-Anpassungsfähigkeit Mehrzweckanwendung Komplettes Zubehör Antimikrobiell und Geruchskontrolle Max. Förderhöhe: 26 Fuß/8 m, Einlassdurchmesser: 89 mm/40 mm/40 mm/40 mm, Auslassdurchmesser: 40 mm, Maximale Durchflussrate: 29 GPM/110 L/min, Artikelabmessungen: 16,54 x 6,3 x 11,02 Zoll/420 x 160 x 280 mm, Nettogewicht: 13,23 lbs/6,0 kg, Nennleistung: 0,7 PS/500 W,Artikelmodellnummer: FLO500-BE87,44 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Liebhaberei?
Wann spricht man von Liebhaberei? Liebhaberei liegt vor, wenn eine Tätigkeit nicht mit der Absicht betrieben wird, dauerhaft einen Gewinn zu erzielen, sondern primär aus persönlichem Interesse oder Freude. Dabei ist es wichtig, dass die Einnahmen die Ausgaben nicht übersteigen und die Tätigkeit nicht professionell ausgeübt wird. Liebhaberei kann steuerliche Konsequenzen haben, da Verluste aus liebhaberischen Tätigkeiten steuerlich nicht absetzbar sind. Es ist daher ratsam, sich im Zweifelsfall von einem Steuerberater beraten zu lassen, um sicherzustellen, dass die Tätigkeit nicht als Liebhaberei eingestuft wird. **
-
Was passiert bei Liebhaberei?
Bei Liebhaberei handelt es sich um eine Tätigkeit, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Das Finanzamt erkennt in solchen Fällen keine steuerliche Anerkennung an. Wenn eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass die Tätigkeit nachweislich auf Dauer angelegt ist und eine Gewinnerzielungsabsicht besteht, um nicht als Liebhaberei eingestuft zu werden. Liebhaberei kann zu steuerlichen Nachteilen führen, da die Kosten nicht steuermindernd geltend gemacht werden können. **
-
Wann liegt Liebhaberei vor?
Liebhaberei liegt vor, wenn eine Tätigkeit oder ein Hobby hauptsächlich aus persönlichem Interesse und nicht mit dem Ziel der Gewinnerzielung betrieben wird. Dabei spielen die Motivation und die Absicht des Steuerpflichtigen eine entscheidende Rolle. Wenn die Kosten für die Tätigkeit regelmäßig die erzielten Einnahmen übersteigen und keine ernsthafte Gewinnerzielungsabsicht erkennbar ist, kann von Liebhaberei ausgegangen werden. In steuerlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht abzugsfähig sind. Es ist wichtig, die individuellen Umstände und die Gesamtsituation des Steuerpflichtigen zu berücksichtigen, um festzustellen, ob Liebhaberei vorliegt. **
-
Wann ist es Liebhaberei?
Liebhaberei liegt vor, wenn eine Tätigkeit hauptsächlich aus persönlichem Interesse oder Vergnügen ausgeübt wird, ohne dass damit eine ernsthafte Absicht verfolgt wird, dauerhaft Gewinne zu erzielen. Es handelt sich also um eine Freizeitbeschäftigung oder ein Hobby, das nicht primär auf wirtschaftlichen Erfolg abzielt. Die Finanzbehörden prüfen, ob eine Tätigkeit als Liebhaberei eingestuft werden kann, um steuerliche Vorteile zu vermeiden. Entscheidend ist dabei, ob die Tätigkeit langfristig einen Gewinn erwirtschaften kann oder ob sie eher als reine Freizeitbeschäftigung betrieben wird. **
Ähnliche Suchbegriffe für Liebhaberei
-
VEVOR Hebeanlage 1200 W, 180 L/min Durchfluss, 10 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, BadewanneVEVOR Hebeanlage 1200 W, 180 L/min Durchfluss, 10 m Förderhöhe, Schmutzwasserpumpe mit 4 Wassereinlässen, Abwasserhebeanlage für Toilette, Keller, Dusche, Waschbecken, Waschküche, Badewanne Starke Leistung Hohe Förderhöhe Warmwasser-Anpassungsfähigkeit Mehrzweckanwendung Komplettes Zubehör Antimikrobiell und Geruchskontrolle Max. Förderhöhe: 33 Fuß / 10 m, Einlassdurchmesser: 89 mm/40 mm/40 mm/40 mm, Auslassdurchmesser: 40 mm, Maximale Durchflussrate: 48 GPM/180 L/min, Artikelabmessungen: 17,32 x 7,48 x 12,2 Zoll / 440 x 190 x 310 mm, Nettogewicht: 10,4 kg, Nennleistung: 1,6 PS/1200 W,Artikelmodellnummer: FLO1200154,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ProPlus 370419 Saugglocke kompakt Abfluss Waschbecken CampingProPlus 370419 Saugglocke kompakt Abfluss Waschbecken Camping Beschreibung: kleine, kompakte Saugglocke für die schnelle Beseitigung von Verstopfungen in Waschbecken, Spülbecken, Dusche oder Badewanne besonders praktisch für Wohnwagen, Wohnmobile oder Boote Abmessungen: Durchmesser: Ø 10,5cm Höhe: 17,5cm7,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Cosmic Architect s+ Seifenspender Dusche, WJC235a0049054 WJC235A0049054Cosmic Architect s+ Seifenspender Dusche, WJC235a0049054 Breite: 355mm, Höhe: 90mm, Tiefe: 115mm, Farbe: kupfer gebürstet PVD Seifenschale für die Dusche - Architekt S+ Die Duschseifenschale aus der Kollektion Architect S+ ist eine stilvolle und funktionelle Ergänzung für jedes Badezimmer. Besondere Eigenschaften: Einfache Installation. Diese Duschseifenschale wird mit Doppelgewindeschrauben befestigt. Design: Rechteckig. Diese Seifenablage für die Dusche hat ein minimalistisches, rechteckiges Aussehen, das sie zu einer sauberen und ausgewogenen Wahl für das Badezimmer macht. Hohe Festigkeit. Die gesamte Architect S+ Serie wurde erfolgreich strengen Tests zur Haltbarkeit und Widerstandsfähigkeit bei extremer Beanspruchung unterzogen, um eine lange Produktlebensdauer zu gewährleisten. Material: Metall. Die Seifenschale für die Dusche ist aus hochwertigem Metall gefertigt, das ihre Langlebigkeit und Beständigkeit gegen Feuchtigkeit im Badezimmer garantiert. Abmessungen: 35,5 x 11,5 x 9 cm. Mit den Maßen 35,5 x 11,5 x 9 cm bietet diese Duschseifenschale einen praktischen Platz, um Seife, Gel und Shampoo während des Duschens in Reichweite zu halten. Die Größe ist für die meisten Badezimmer geeignet. Garantie: 10 Jahre. Qualität und Langlebigkeit in jedem Detail Ihres Badezimmers mit diesem Accessoire, auf das wir 10 Jahre Garantie gewähren. Vertrauen Sie auf die hervorragende Qualität unserer Produkte für ein stilvolles Badezimmer, das lange hält. Die Architect S+ Duschseifenschale ist die perfekte Wahl für Ihr Badezimmer. Mit ihrem minimalistischen, rechteckigen Design, ihrer hohen Festigkeit und garantierten Haltbarkeit bietet sie Stil und Funktionalität in den Maßen 35,5 x 11,5 x 9 cm. weitere Details: Breite: 355mm Höhe: 90mm Tiefe: 115mm Farbe: kupfer gebürstet PVD Hersteller: INDUSTRIAS COSMIC S.A.U, Spanien Herstellernummer: WJC235A0049054154,26 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Cosmic Architect s+ Seifenspender Dusche, WJC235a0049055 WJC235A0049055Cosmic Architect s+ Seifenspender Dusche, WJC235a0049055 Breite: 355mm, Höhe: 90mm, Tiefe: 115mm, Farbe: schwarz gebürstet PVD Seifenschale für die Dusche - Architekt S+ Die Duschseifenschale aus der Kollektion Architect S+ ist eine stilvolle und funktionelle Ergänzung für jedes Badezimmer. Besondere Eigenschaften: Einfache Installation. Diese Duschseifenschale wird mit Doppelgewindeschrauben befestigt. Design: Rechteckig. Diese Seifenablage für die Dusche hat ein minimalistisches, rechteckiges Aussehen, das sie zu einer sauberen und ausgewogenen Wahl für das Badezimmer macht. Hohe Festigkeit. Die gesamte Architect S+ Serie wurde erfolgreich strengen Tests zur Haltbarkeit und Widerstandsfähigkeit bei extremer Beanspruchung unterzogen, um eine lange Produktlebensdauer zu gewährleisten. Material: Metall. Die Seifenschale für die Dusche ist aus hochwertigem Metall gefertigt, das ihre Langlebigkeit und Beständigkeit gegen Feuchtigkeit im Badezimmer garantiert. Abmessungen: 35,5 x 11,5 x 9 cm. Mit den Maßen 35,5 x 11,5 x 9 cm bietet diese Duschseifenschale einen praktischen Platz, um Seife, Gel und Shampoo während des Duschens in Reichweite zu halten. Die Größe ist für die meisten Badezimmer geeignet. Garantie: 10 Jahre. Qualität und Langlebigkeit in jedem Detail Ihres Badezimmers mit diesem Accessoire, auf das wir 10 Jahre Garantie gewähren. Vertrauen Sie auf die hervorragende Qualität unserer Produkte für ein stilvolles Badezimmer, das lange hält. Die Architect S+ Duschseifenschale ist die perfekte Wahl für Ihr Badezimmer. Mit ihrem minimalistischen, rechteckigen Design, ihrer hohen Festigkeit und garantierten Haltbarkeit bietet sie Stil und Funktionalität in den Maßen 35,5 x 11,5 x 9 cm. weitere Details: Breite: 355mm Höhe: 90mm Tiefe: 115mm Farbe: schwarz gebürstet PVD Hersteller: INDUSTRIAS COSMIC S.A.U, Spanien Herstellernummer: WJC235A0049055154,26 €*Versand: 7,70 €Sichere Weiterleitung zum Anbieter
-
Was ist steuerliche Liebhaberei?
Was ist steuerliche Liebhaberei? Steuerliche Liebhaberei bezieht sich auf die steuerliche Behandlung von Verlusten, die aus einer Tätigkeit entstehen, die nicht mit dem Ziel der Gewinnerzielung betrieben wird. Wenn das Finanzamt feststellt, dass eine Tätigkeit als Liebhaberei eingestuft wird, können Verluste steuerlich nicht geltend gemacht werden. Dies kann beispielsweise der Fall sein, wenn jemand ein Hobby betreibt, das regelmäßig Verluste verursacht, aber nicht ernsthaft mit dem Ziel der Gewinnerzielung betrieben wird. In solchen Fällen können die Ausgaben nicht steuermindernd geltend gemacht werden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was versteht man unter Liebhaberei?
Was versteht man unter Liebhaberei? Liebhaberei bezeichnet eine Tätigkeit oder ein Hobby, das nicht primär auf Gewinn ausgerichtet ist, sondern aus persönlicher Leidenschaft oder Freude betrieben wird. In steuerrechtlicher Hinsicht kann Liebhaberei dazu führen, dass die damit verbundenen Ausgaben steuerlich nicht absetzbar sind. Es wird davon ausgegangen, dass Liebhaberei keine ernsthafte Absicht zur Gewinnerzielung verfolgt und somit nicht als betriebliche oder berufliche Tätigkeit angesehen wird. Es ist wichtig, zwischen Liebhaberei und einer tatsächlichen wirtschaftlichen Tätigkeit zu unterscheiden, um steuerliche Konsequenzen zu vermeiden. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.